Gestión Bancaria. Cómo reducir el abandono de solicitudes de petición de hipotecas online
En 30 segundos
Casi el 70% de las solicitudes de hipoteca online se abandonan antes de completarse, y pocas veces es por las condiciones de los préstamos. El principal motivo de abandono son las expectativas del cliente respecto a cómo debe ser una gestión online.
Cuando un cliente abandona el proceso de petición, gestión y contratación de una hipoteca y ésta se “cae” por el camino, la explicación habitual es que el cliente encontró un tipo de interés mejor en otro banco. Podría ser una explicacion.
Pero los datos dicen otra cosa. Según un análisis publicado en agosto de 2025 por The MortgagePoint, alrededor del 68% de las solicitudes de préstamo iniciadas online se abandonan antes de completarse.
Y casi la mitad de los consumidores que sufren la llamada “fricción” digital durante el proceso (hasta un 48%, según la misma fuente !!) se van directamente a otra institución financiera..
El problema no suele estar en la oferta.
Está en el tramo intermedio: ese espacio entre que alguien rellena un formulario y recibe, semanas después, una llamada para pedirle un documento que no sabía que le faltaba.
El proceso es digital, pero la complejidad sigue siendo analógica
Solicitar una hipoteca sigue implicando jerga financiera, plazos legales, condiciones que hay que cumplir y períodos de silencio entre un paso y el siguiente. El formulario puede estar en una app impecable, pero eso no resuelve la pregunta que se hace el solicitante a mitad de proceso: ¿esto va bien, va mal, o simplemente nadie me está mirando o ocupándose de los mío?
Ese silencio es el verdadero punto de fuga. No es que el cliente deje de estar interesado. Es que deja de entender qué está pasando, y la incertidumbre pesa más que la paciencia.
Por qué un email genérico no resuelve esto
Un email de "hemos recibido tu solicitud" cumple un trámite, pero no reduce la ansiedad de quien acaba de compartir información financiera sensible y ahora espera una decisión que le ayudará en un momento muy importante de su vida.
Afortunadamente este tipo de comunicaciones (los emails) ya tienen, para estos casos, una alternativa. El formato video.
La combinación de voz e imagen tiende a reducir la carga cognitiva percibida frente a un bloque de texto denso: es más fácil seguir una explicación cuando alguien parece dirigirse a ti directamente, con tu nombre, tu dirección y los datos reales de tu operación, que descifrar un párrafo genérico entre condiciones legales.
En 1to1video entendemos el video personalizado e interactivo como una capa de la experiencia del cliente: no sustituye la gestión del expediente, pero traduce su estado en algo que el solicitante puede entender sin llamar a nadie.
Los momentos donde el vídeo aporta más que cualquier otro formato
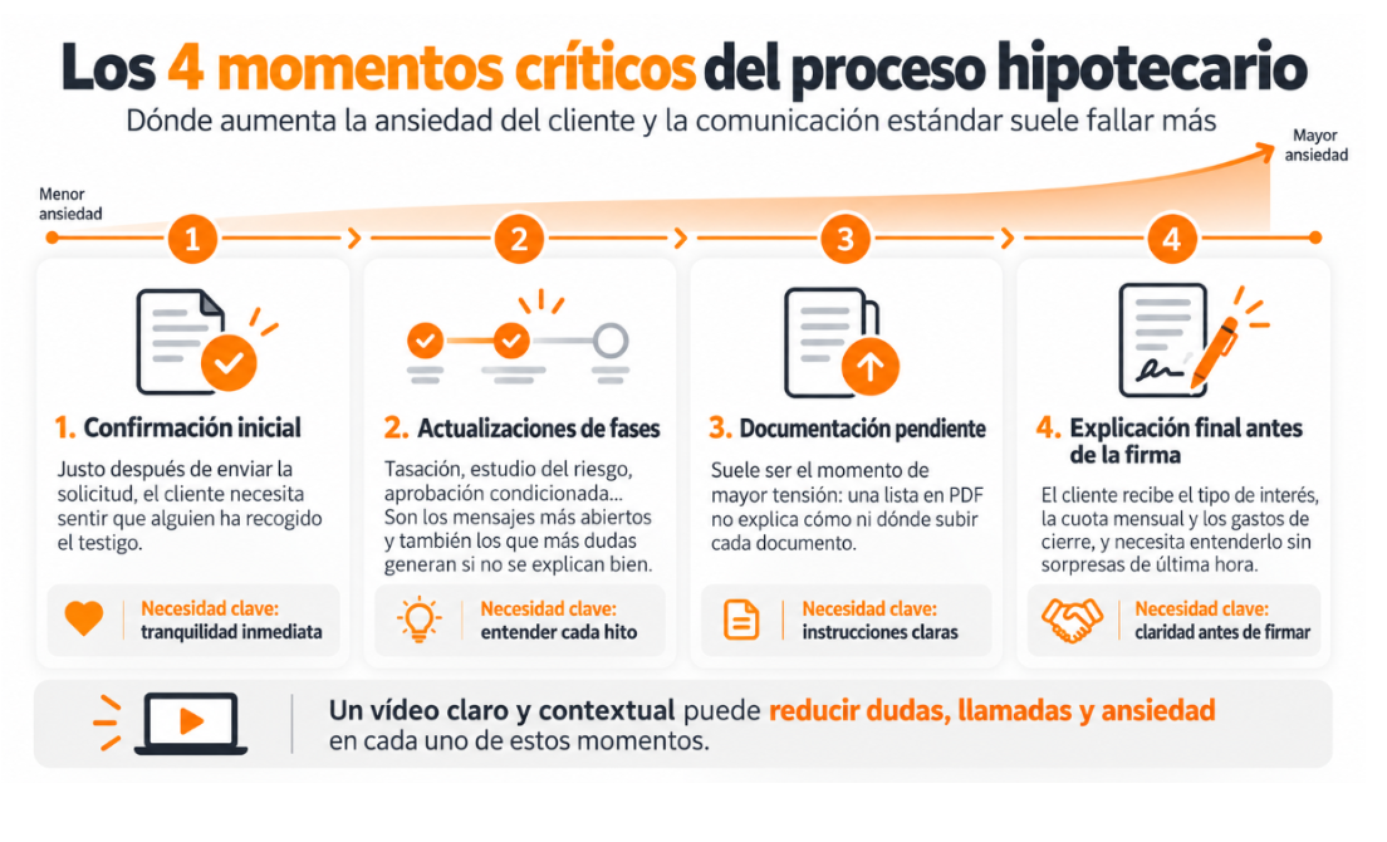
Hay al menos cuatro momentos del proceso hipotecario (toda la gestión desde el inicio al final de la solicitud de este instrumento financiero) donde la ansiedad del solicitante suele ser más alta y la comunicación estándar suele fallar más:
-
La confirmación inicial, justo después de enviar la solicitud, cuando el cliente necesita sentir que alguien ha recogido el testigo.
-
Las actualizaciones de las distintas fases o hitos (tasación de la vivienda, el consabido estudio del riesgo, la aprobación condicionada, etc…) que son de los mensajes más abiertos por el cliente y, a la vez, los que más llamadas de "¿esto qué significa?" generan si no se explican bien.
-
La solicitud de documentación pendiente, probablemente el momento de mayor tensión y preocupación, porque una lista de condiciones en un PDF no dice cómo ni dónde subir cada documento.
-
Y la explicación final antes de la firma, cuando el cliente recibe un documento con su tipo de interés, cuota mensual y gastos de cierre, y necesita entenderlo sin sorpresas de última hora.
En cada uno de estos puntos, un vídeo breve que nombre al cliente, su producto y su situación concreta puede convertir un mensaje ignorado en un mensaje comprendido. No garantiza que nadie llame al banco. Pero cambia la naturaleza de esa llamada: de "no entiendo nada" a "quiero confirmar un detalle"
Lo que pasa después del cierre importa casi tanto como el proceso
Una vez firmada la hipoteca, la comunicación suele apagarse.
Y no debería porque ahí hay una oportunidad que los datos respaldan con claridad. Según STRATMOR Group, firma de consultoría especializada en experiencia del cliente en el sector hipotecario, los solicitantes que reciben una comunicación personalizada y auténtica de agradecimiento en los seis meses posteriores al cierre puntúan de media 30 puntos más en NPS que quienes no la reciben. Sin embargo, solo el 22% de los clientes dice haberla recibido. Y solo alrededor de uno de cada cinco vuelve al mismo prestamista para su siguiente operación.
Ese hueco que hay, entre lo que funciona y lo que realmente se hace, es exactamente el espacio donde el vídeo personalizado a escala puede marcar diferencia frente al email genérico o la ausencia total de contacto.
De la idea a la escala: qué hace falta tecnológicamente
Automatizar el envío de un video explicativo personalizado para miles de solicitantes activos en distintas fases del proceso, sin recrear cada pieza desde cero, requiere de una plataforma capaz de conectar el vídeo a los datos reales de cada expediente y generar cada pieza de forma automática mientras mantiene el control de marca y el cumplimiento normativo, algo especialmente sensible en un sector regulado como el financiero.
Plataformas de vídeo personalizado como la de Idomoo, partner tecnológico de 1to1video, están orientadas precisamente a este tipo de escenario: conectar datos de sistemas de gestión de préstamos con experiencias audiovisuales que se generan de forma dinámica para cada destinatario.
La tecnología resuelve la escala. Pero decidir en qué momento del proceso un vídeo tiene sentido, con qué tono, y cómo se integra en el resto de la comunicación del cliente, sigue siendo una decisión estratégica, no solo técnica.
El vídeo no evita que un préstamo se complique. Pero sí puede evitar que la incertidumbre lo mate
El abandono de solicitudes de crédito no es un problema inevitable del sector.
Es, en gran parte, un problema de comunicación: silencios que se podrían llenar, documentos que se podrían explicar, momentos de ansiedad que se podrían acompañar.
El vídeo personalizado no resuelve la parte financiera del proceso, pero puede resolver la parte humana: que el cliente entienda, en cada paso, qué está pasando y qué se espera de él.
Si en tu organización gestionáis procesos de solicitud largos y complejos (hipotecas, seguros, financiación), en 1to1video podemos ayudarte a identificar en qué momentos concretos el vídeo personalizado tendría más impacto en la experiencia del cliente .
Fuentes
-
The MortgagePoint: "How to Combat Loan Application Abandonment" (agosto de 2025) — https://themortgagepoint.com/2025/08/11/how-to-combat-loan-application-abandonment/
-
STRATMOR Group: "NPS Gold Rush: How Gratitude Is Driving Mortgage Sales" — https://www.stratmorgroup.com/nps-gold-rush-how-gratitude-is-driving-mortgage-sales/